Domain zahlen-auf-rechnung.de kaufen?
Wir ziehen mit dem Projekt
zahlen-auf-rechnung.de um.
Sind Sie am Kauf der Domain
zahlen-auf-rechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zahlen-auf-rechnung.de kaufen?
Was bedeutet "Zahlung auf Rechnung" bei einer Online-Bestellung?
"Zahlung auf Rechnung" bedeutet, dass der Kunde die Möglichkeit hat, den Kaufbetrag erst nach Erhalt der Ware zu begleichen. Der Kunde erhält eine Rechnung mit den Zahlungsinformationen und hat in der Regel eine bestimmte Frist, um den Betrag zu begleichen. Diese Zahlungsmethode bietet dem Kunden mehr Sicherheit, da er die Ware erst prüfen kann, bevor er bezahlen muss. **
Wem gehört eine Kommanditgesellschaft?
Eine Kommanditgesellschaft gehört mindestens zwei Parteien: einem oder mehreren persönlich haftenden Gesellschaftern und einem oder mehreren Kommanditisten. Die persönlich haftenden Gesellschafter sind für die Verbindlichkeiten der Gesellschaft unbeschränkt haftbar, während die Kommanditisten nur bis zur Höhe ihrer Einlage haften. Die persönlich haftenden Gesellschafter sind in der Regel natürliche Personen, während Kommanditisten auch juristische Personen sein können. Somit gehört eine Kommanditgesellschaft den Gesellschaftern, die sich an ihr beteiligen und die Verantwortung für das Unternehmen tragen. **
Ähnliche Suchbegriffe für Kommanditgesellschaft
Top-Angebote
Produkte zum Begriff Kommanditgesellschaft:
-
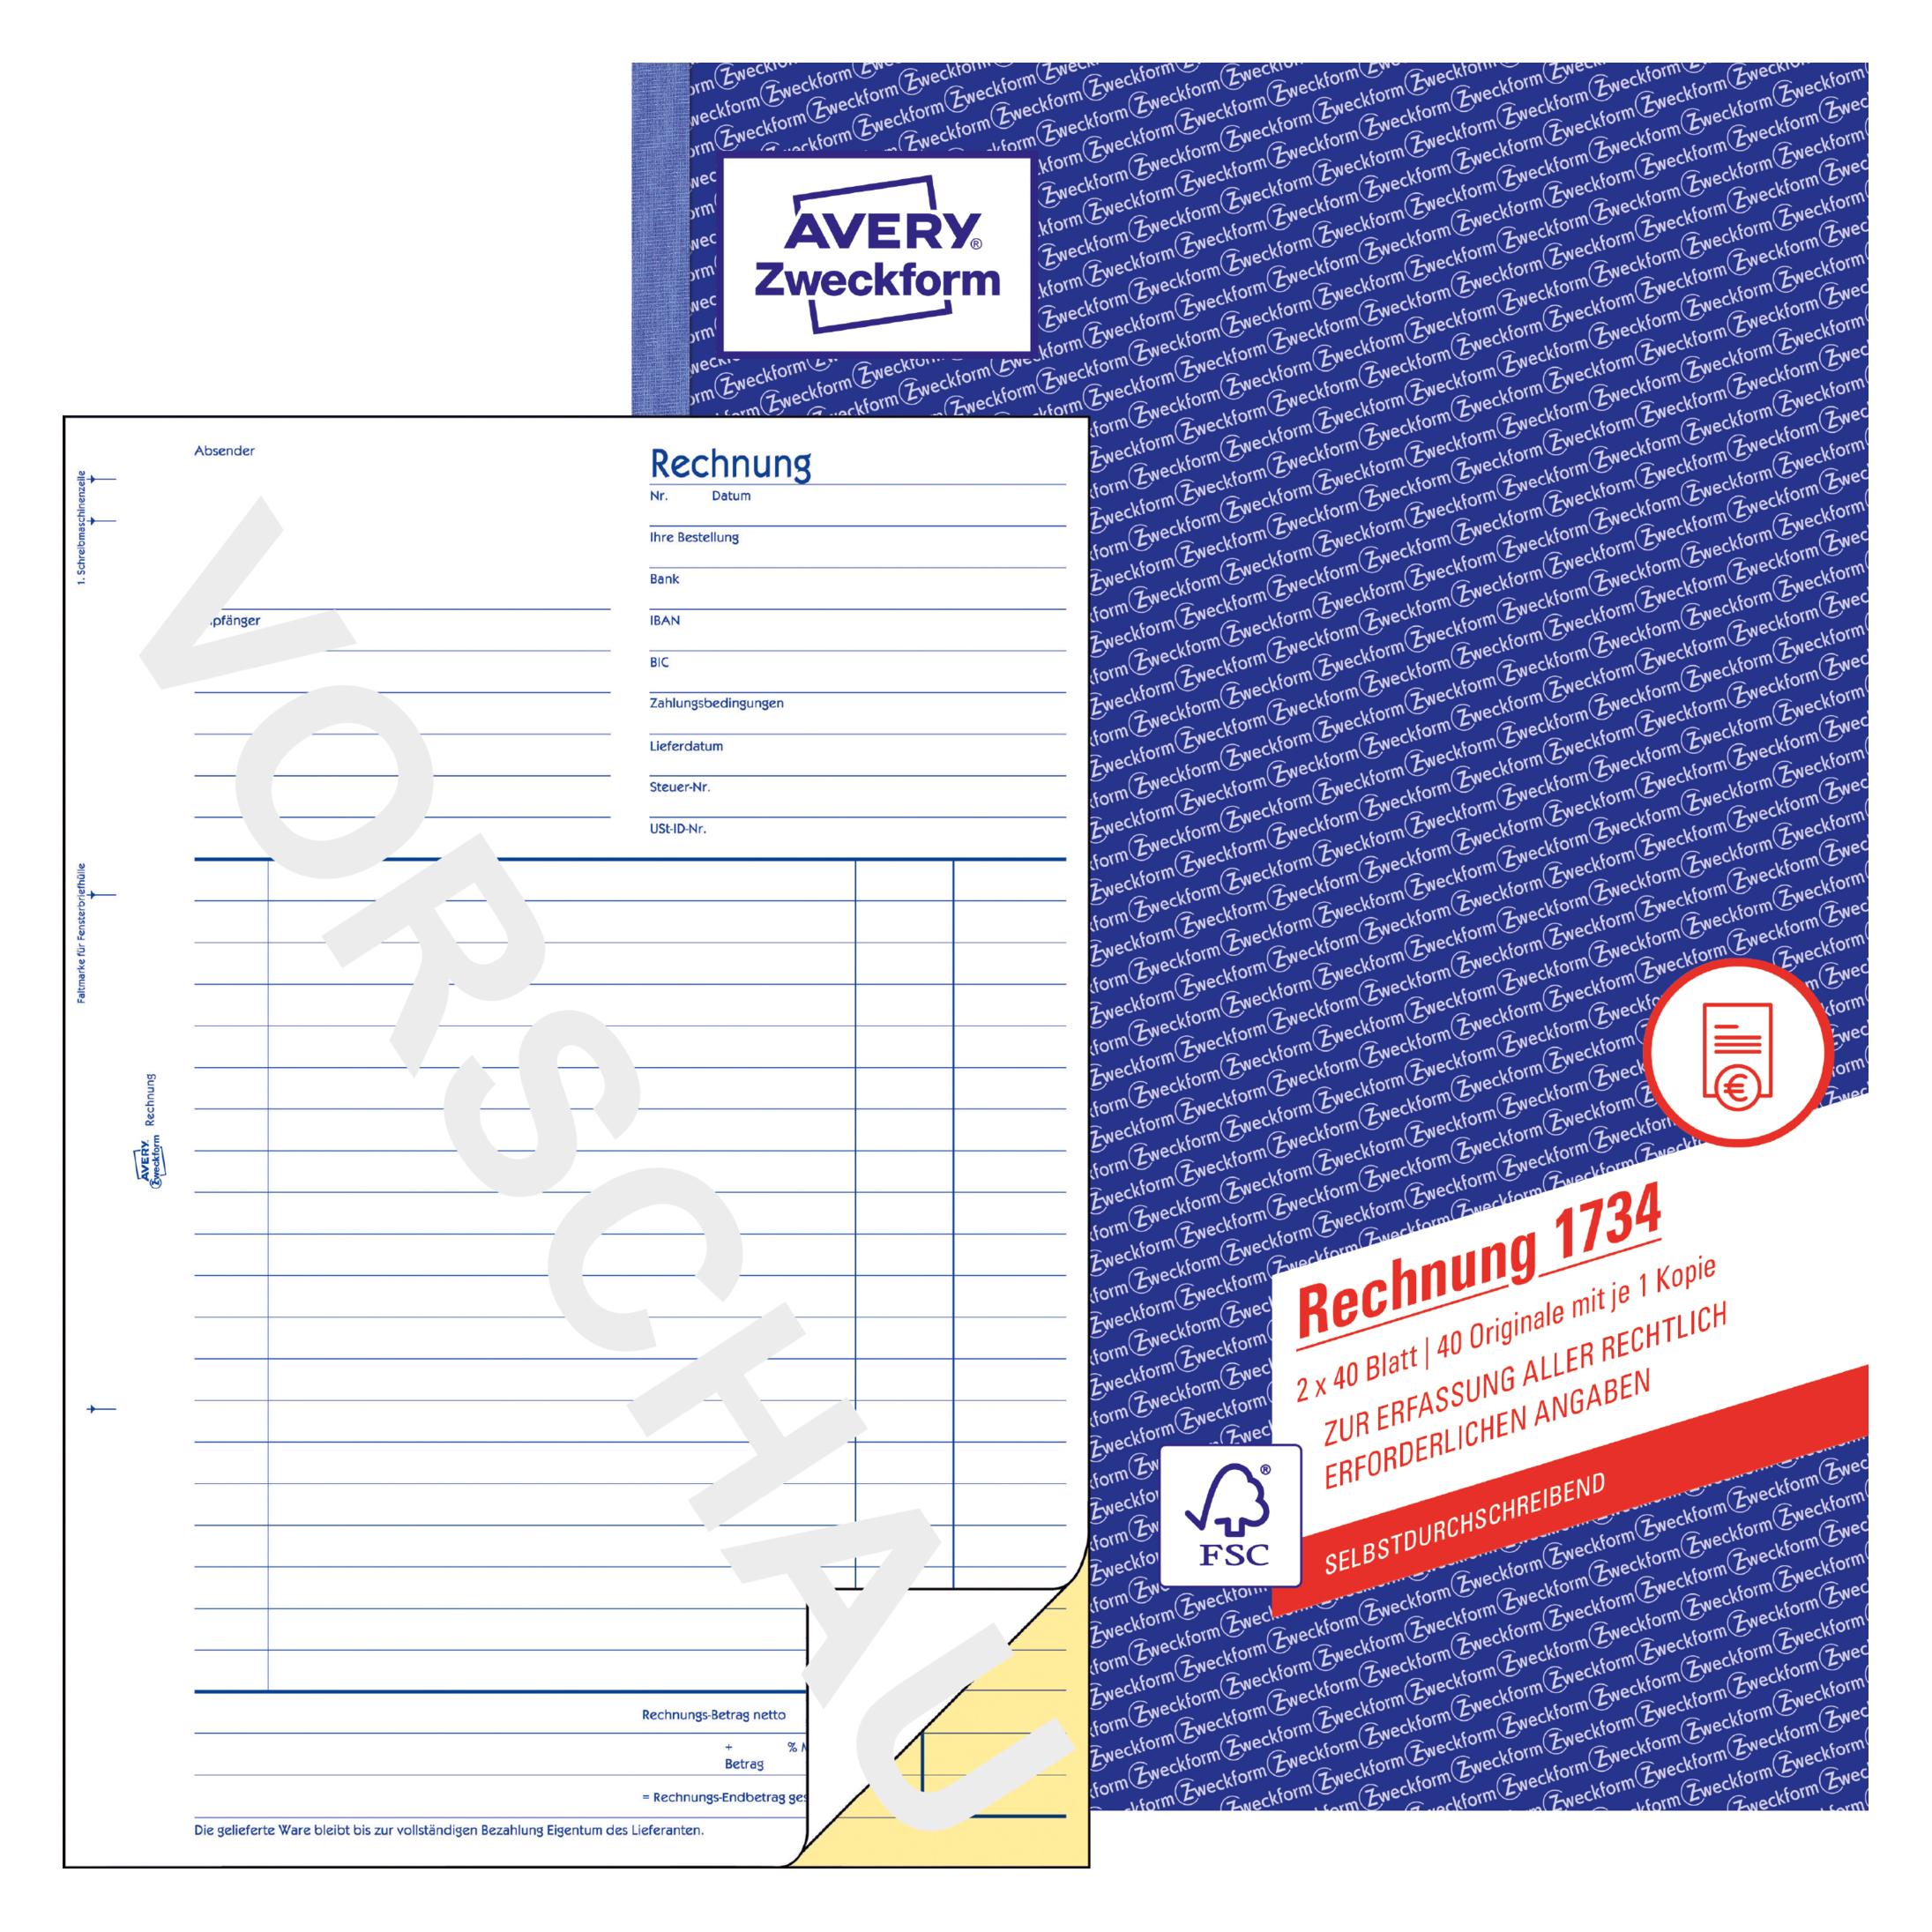
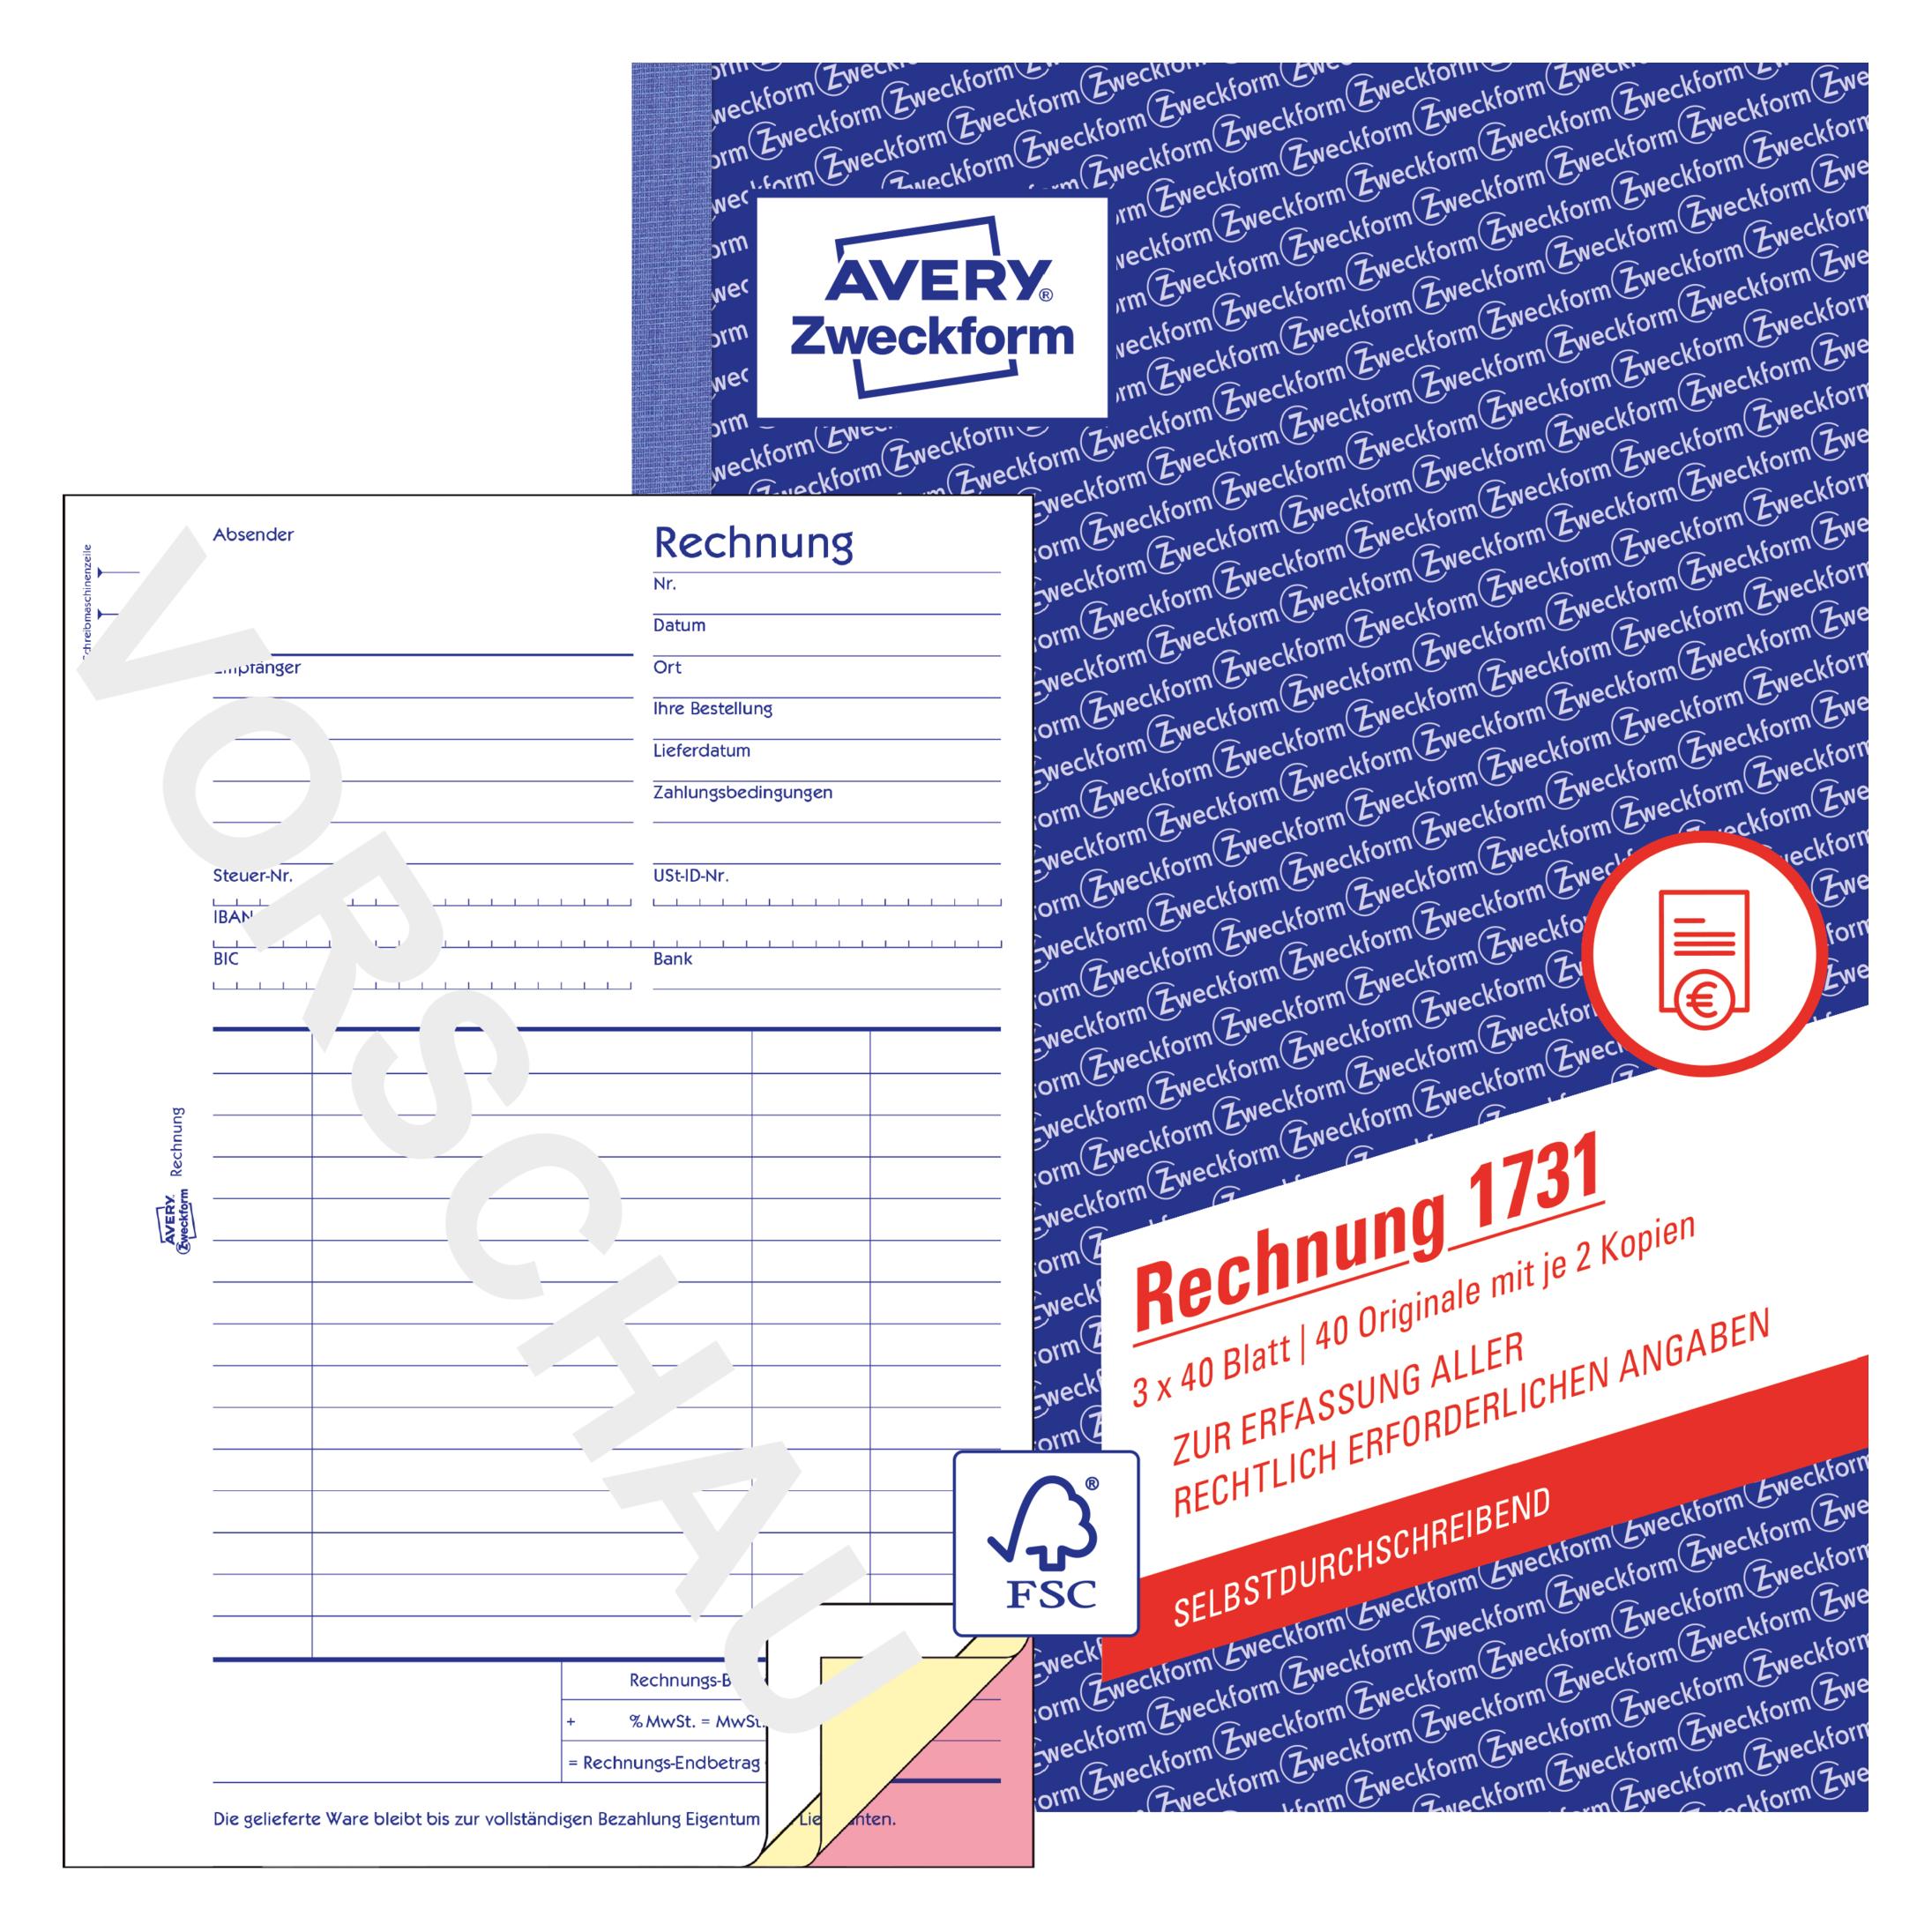
Avery, Formular, RechnungDer Rechnungsblock von Avery Zweckform ist eine praktische Lösung für Kleinunternehmer, die eine einfache und effiziente Möglichkeit zur Erstellung von Rechnungen benötigen. Mit einem Format von DIN A5 ist dieser Block handlich und ideal für den Einsatz im Büro oder unterwegs. Das Papier hat ein Gewicht von 54 g/qm und ist chlorfrei gebleicht, was umweltfreundlich ist. Die selbstdurchschreibende Ausführung ermöglicht es, mehrere Kopien einer Rechnung gleichzeitig zu erstellen, während die Mikroperforation das Abtrennen der Blätter erleichtert. Zudem ist der Block mit einer Abheftlochung ausgestattet, sodass die Rechnungen problemlos in Ordnern abgeheftet werden können. Die Verwendung ist sowohl mit der Hand als auch mit einer Schreibmaschine möglich, was Flexibilität bei der Erstellung der Rechnungen bietet. - Selbstdurchschreibend für einfache Kopien - Mikroperforation für leichtes Abtrennen - Chlorfrei gebleichtes Papier für Umweltfreundlichkeit - Abheftlochung für einfache Archivierung.89,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Münchener Handbuch des Gesellschaftsrechts Bd. 2: Kommanditgesellschaft, GmbH & Co. KG, Publikums-KG, Stille GesellschaftMünchener Handbuch des Gesellschaftsrechts Bd. 2: Kommanditgesellschaft, GmbH & Co. KG, Publikums-KG, Stille Gesellschaft , Zum Werk Mit diesem Band wird das mittlerweile neunbändige Standardwerk des Gesellschaftsrechts in weiteren wichtigen Teilgebieten aktualisiert. Zusammen mit dem parallel neu aufgelegten Band 1 stellt dieser Band 2 das gesamte Recht der Personengesellschaften umfassend und fundiert dar. Inhalt Gesetzestypische KG Entwicklung, Bedeutung und Entstehung der Gesellschaft Geschäftsführung und Vertretung, Beirat Allgemeine Rechte und Pflichten aus der Mitgliedschaft Vermögensbezogenen Rechte und Pflichten Rechtsbeziehungen der Gesellschaft zu Dritten Eintritt und Austritt des Gesellschafters unter Lebenden Der Tod des Gesellschafters Auflösung, Liquidation und Insolvenz der Gesellschaft GmbH & Co. KG Rechtliche Strukturen Geschäftsführung, Vertretung, Kontrollorgane Kapitalaufbringung und Kapitalerhaltung, Insolvenz Steuerrecht der GmbH & Co. KG Publikums-KG Rechtliche Strukturen Sonderrecht der Publikums-KG Initiatoren- und Gründerverantwortlichkeit Steuerliche Hinweise Stille Gesellschaft Begriff und Bedeutung Nicht vermögensbezogene Rechte und Pflichten der Gesellschafter Die vermögensbezogenen Rechte und Pflichten der Gesellschafter Auflösung, Liquidation und Insolvenz des Geschäftsinhabers Die fehlerhafte Gesellschaft Vorteile auf einen Blick von der Praxis für die Praxis benutzerfreundliche Gliederung klare und prägnante Darstellung zivil-/gesellschaftsrechtlicher als auch steuerrechtlicher Aspekte Zur Neuauflage Aufgrund des Inkrafttretens des MoPeG am 1.1.2024 ergeben sich grundlegende Änderungen der gesetzlichen Bestimmungen des BGB-Gesellschaftsrechts sowie diejenigen der Handelsgesellschaften. Besonders im Recht der GbR sind, verglichen mit der alten Fassung der §§ 705 ff., sämtliche Vorschriften neu formuliert worden und sie folgen systematisch einem Aufbau, der konsequent zwischen der rechtsfähigen Außengesellschaft und der nicht rechtsfähigen Innengesellschaft differenziert. Eine der wichtigsten Änderungen ist die Einführung eines neuen Gesellschaftsregisters (§§ 707 ff.). Auch im Recht der OHG (§§ 105 ff. HGB) wurden sämtliche Vorschriften neu formuliert und geordnet. Im Bereich der KG (§§ 161 ff. HGB) gibt es punktuelle Änderungen, aber mit durchaus bemerkenswerten Detailkorrekturen. Die wohl wichtigste Änderung für die Handelsgesellschaften stellt das neue Beschlussmängelrecht dar (§§ 110-115 HGB), aber auch ihre grundsätzliche Öffnung für Freiberufler. Zielgruppe Für Praktikerinnen und Praktiker des Wirtschaftsrechts, insbesondere Rechtsanwaltschaft, Notariate, Steuerberatung, Wirtschaftsprüfung und Kaufleute, Fondsverwaltung und Treuhänderinnen und Treuhänder, Gesellschafterinnen und Gesellschafter und Geschäftsführung. , Tagfahrleuchten > Beleuchtung , Auflage: 6., neubearbeitete Auflage, Erscheinungsjahr: 20240523, Produktform: Leinen, Redaktion: Gummert, Hans~Schäfer, Carsten, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., neubearbeitete Auflage, Seitenzahl/Blattzahl: 2436, Keyword: Fonds; GmbH&CoKG; Kommanditgesellschaft; Kommanditist; Komplementär; Personengesellschaft; PublikumsKG; Stille Gesellschaft, Fachschema: Handelsrecht~Gesellschaft (des bürgerlichen Rechts) / Kommanditgesellschaft~KG~Kommanditgesellschaft~Gesellschaft (des bürgerlichen Rechts) / Stille Gesellschaft~Stille Gesellschaft~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 2436 Blätter, Länge: 246, Breite: 168, Höhe: 65, Gewicht: 1976, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sigel, Formular, RechnungDer Rechnungsblock von Sigel ist ein praktisches Formular, das speziell für die Erstellung von Rechnungen konzipiert wurde. Mit einem Papiergewicht von 56 g/m2 bietet er eine robuste und dennoch handliche Lösung für den täglichen Gebrauch. Das Papier ist holzfrei und elementar chlorfrei gebleicht, was nicht nur umweltfreundlich ist, sondern auch eine hohe Qualität gewährleistet. Der Block enthält 40 Blatt und ist selbstdurchschreibend, was bedeutet, dass Sie mehrere Kopien einer Rechnung gleichzeitig erstellen können, ohne zusätzliche Kopien anfertigen zu müssen. Die ultrafeine Microperforation ermöglicht ein einfaches Abtrennen der Blätter, während die Abheftlochung eine unkomplizierte Archivierung der Rechnungen ermöglicht. Der Rechnungsblock kann sowohl mit der Hand als auch mit einer Schreibmaschine beschriftet werden, was ihn vielseitig einsetzbar macht. Ideal für Unternehmen und Selbstständige, die eine effiziente und professionelle Lösung für ihre Rechnungsstellung suchen.102,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Merkmale kennzeichnen eine Kommanditgesellschaft?
Welche Merkmale kennzeichnen eine Kommanditgesellschaft? **
-
Ist eine GmbH eine Kommanditgesellschaft?
Nein, eine GmbH (Gesellschaft mit beschränkter Haftung) ist keine Kommanditgesellschaft. Bei einer GmbH haften die Gesellschafter nur mit ihrer Einlage, während bei einer Kommanditgesellschaft mindestens ein Gesellschafter unbeschränkt haftet (Komplementär) und die anderen Gesellschafter nur mit ihrer Einlage haften (Kommanditisten). Die GmbH ist eine juristische Person, während die Kommanditgesellschaft eine Personengesellschaft ist. Die Gründung und Struktur einer GmbH unterscheidet sich daher deutlich von einer Kommanditgesellschaft. **
-
Welche Steuern zahlt eine Kommanditgesellschaft?
Welche Steuern zahlt eine Kommanditgesellschaft? **
-
Wie lange hat man Zeit, die Rechnung beim Kauf auf Rechnung zu zahlen?
Die Frist für die Zahlung einer Rechnung beim Kauf auf Rechnung variiert je nach Anbieter und Vereinbarung. In der Regel liegt die Zahlungsfrist jedoch zwischen 14 und 30 Tagen. Es ist wichtig, die genauen Zahlungsbedingungen des Verkäufers zu überprüfen, um Verzugsgebühren oder Mahnungen zu vermeiden. **
Warum funktioniert es nicht, meine Bestellung auf Rechnung zu zahlen?
Es gibt verschiedene Gründe, warum es nicht möglich sein könnte, eine Bestellung auf Rechnung zu zahlen. Möglicherweise erfüllst du nicht die erforderlichen Kriterien des Unternehmens, um diese Zahlungsmethode nutzen zu können, oder es besteht ein Problem mit deiner Bonität. Es könnte auch sein, dass das Unternehmen generell keine Zahlungen auf Rechnung akzeptiert. Es ist am besten, sich direkt an den Kundenservice des Unternehmens zu wenden, um weitere Informationen zu erhalten. **
Was bedeutet "Zahlung auf Rechnung"?
"Zahlung auf Rechnung" bedeutet, dass der Käufer die Ware zunächst erhält und erst zu einem späteren Zeitpunkt den Betrag bezahlen muss. Dabei wird dem Käufer eine Rechnung mit den Zahlungsmodalitäten zugesandt. Diese Zahlungsmethode bietet dem Käufer Flexibilität und ermöglicht es ihm, die Ware vorab zu prüfen, bevor er bezahlt. **
Top-Angebote
Produkte zum Begriff Kommanditgesellschaft:
-
Die Kommanditgesellschaft auf Aktien, Fachbücher von Torsten Fett, Tobias BürgersDie Kommanditgesellschaft auf Aktien (KGaA) ist ein zunehmend relevantes Thema in der Unternehmenslandschaft, insbesondere in den Bereichen Agrar, Finanzen, Technologie und Medien. Diese hybride Rechtsform vereint die Vorteile einer Personengesellschaft mit den Möglichkeiten der Haftungsbeschränkung und der Kapitalaufnahme durch Aktien. Sie ist besonders attraktiv für Start-ups und Beteiligungsgesellschaften, da sie eine flexible Gestaltung der Gesellschafterrechte und persönliche Einflussnahme ermöglicht. Das vorliegende Handbuch bietet eine umfassende Darstellung der KGaA aus gesellschafts- und steuerrechtlicher Perspektive und behandelt praxisnahe Lösungen für häufige Zweifelsfragen. Die dritte Auflage des Werkes enthält aktuelle Informationen und Formulierungsvorschläge, die von erfahrenen Experten aus den Bereichen Anwaltschaft, Steuerberatung und Wirtschaftsprüfung erarbeitet wurden.199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Avery, Formular, RechnungDer Rechnungsblock von Avery Zweckform ist eine praktische Lösung für Kleinunternehmer, die eine einfache und effiziente Möglichkeit zur Erstellung von Rechnungen benötigen. Mit einem Format von DIN A5 ist dieser Block handlich und ideal für den Einsatz im Büro oder unterwegs. Das Papier hat ein Gewicht von 54 g/qm und ist chlorfrei gebleicht, was umweltfreundlich ist. Die selbstdurchschreibende Ausführung ermöglicht es, mehrere Kopien einer Rechnung gleichzeitig zu erstellen, während die Mikroperforation das Abtrennen der Blätter erleichtert. Zudem ist der Block mit einer Abheftlochung ausgestattet, sodass die Rechnungen problemlos in Ordnern abgeheftet werden können. Die Verwendung ist sowohl mit der Hand als auch mit einer Schreibmaschine möglich, was Flexibilität bei der Erstellung der Rechnungen bietet. - Selbstdurchschreibend für einfache Kopien - Mikroperforation für leichtes Abtrennen - Chlorfrei gebleichtes Papier für Umweltfreundlichkeit - Abheftlochung für einfache Archivierung.89,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Münchener Handbuch des Gesellschaftsrechts Bd. 2: Kommanditgesellschaft, GmbH & Co. KG, Publikums-KG, Stille GesellschaftMünchener Handbuch des Gesellschaftsrechts Bd. 2: Kommanditgesellschaft, GmbH & Co. KG, Publikums-KG, Stille Gesellschaft , Zum Werk Mit diesem Band wird das mittlerweile neunbändige Standardwerk des Gesellschaftsrechts in weiteren wichtigen Teilgebieten aktualisiert. Zusammen mit dem parallel neu aufgelegten Band 1 stellt dieser Band 2 das gesamte Recht der Personengesellschaften umfassend und fundiert dar. Inhalt Gesetzestypische KG Entwicklung, Bedeutung und Entstehung der Gesellschaft Geschäftsführung und Vertretung, Beirat Allgemeine Rechte und Pflichten aus der Mitgliedschaft Vermögensbezogenen Rechte und Pflichten Rechtsbeziehungen der Gesellschaft zu Dritten Eintritt und Austritt des Gesellschafters unter Lebenden Der Tod des Gesellschafters Auflösung, Liquidation und Insolvenz der Gesellschaft GmbH & Co. KG Rechtliche Strukturen Geschäftsführung, Vertretung, Kontrollorgane Kapitalaufbringung und Kapitalerhaltung, Insolvenz Steuerrecht der GmbH & Co. KG Publikums-KG Rechtliche Strukturen Sonderrecht der Publikums-KG Initiatoren- und Gründerverantwortlichkeit Steuerliche Hinweise Stille Gesellschaft Begriff und Bedeutung Nicht vermögensbezogene Rechte und Pflichten der Gesellschafter Die vermögensbezogenen Rechte und Pflichten der Gesellschafter Auflösung, Liquidation und Insolvenz des Geschäftsinhabers Die fehlerhafte Gesellschaft Vorteile auf einen Blick von der Praxis für die Praxis benutzerfreundliche Gliederung klare und prägnante Darstellung zivil-/gesellschaftsrechtlicher als auch steuerrechtlicher Aspekte Zur Neuauflage Aufgrund des Inkrafttretens des MoPeG am 1.1.2024 ergeben sich grundlegende Änderungen der gesetzlichen Bestimmungen des BGB-Gesellschaftsrechts sowie diejenigen der Handelsgesellschaften. Besonders im Recht der GbR sind, verglichen mit der alten Fassung der §§ 705 ff., sämtliche Vorschriften neu formuliert worden und sie folgen systematisch einem Aufbau, der konsequent zwischen der rechtsfähigen Außengesellschaft und der nicht rechtsfähigen Innengesellschaft differenziert. Eine der wichtigsten Änderungen ist die Einführung eines neuen Gesellschaftsregisters (§§ 707 ff.). Auch im Recht der OHG (§§ 105 ff. HGB) wurden sämtliche Vorschriften neu formuliert und geordnet. Im Bereich der KG (§§ 161 ff. HGB) gibt es punktuelle Änderungen, aber mit durchaus bemerkenswerten Detailkorrekturen. Die wohl wichtigste Änderung für die Handelsgesellschaften stellt das neue Beschlussmängelrecht dar (§§ 110-115 HGB), aber auch ihre grundsätzliche Öffnung für Freiberufler. Zielgruppe Für Praktikerinnen und Praktiker des Wirtschaftsrechts, insbesondere Rechtsanwaltschaft, Notariate, Steuerberatung, Wirtschaftsprüfung und Kaufleute, Fondsverwaltung und Treuhänderinnen und Treuhänder, Gesellschafterinnen und Gesellschafter und Geschäftsführung. , Tagfahrleuchten > Beleuchtung , Auflage: 6., neubearbeitete Auflage, Erscheinungsjahr: 20240523, Produktform: Leinen, Redaktion: Gummert, Hans~Schäfer, Carsten, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., neubearbeitete Auflage, Seitenzahl/Blattzahl: 2436, Keyword: Fonds; GmbH&CoKG; Kommanditgesellschaft; Kommanditist; Komplementär; Personengesellschaft; PublikumsKG; Stille Gesellschaft, Fachschema: Handelsrecht~Gesellschaft (des bürgerlichen Rechts) / Kommanditgesellschaft~KG~Kommanditgesellschaft~Gesellschaft (des bürgerlichen Rechts) / Stille Gesellschaft~Stille Gesellschaft~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 2436 Blätter, Länge: 246, Breite: 168, Höhe: 65, Gewicht: 1976, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet "Zahlung auf Rechnung" bei einer Online-Bestellung?
"Zahlung auf Rechnung" bedeutet, dass der Kunde die Möglichkeit hat, den Kaufbetrag erst nach Erhalt der Ware zu begleichen. Der Kunde erhält eine Rechnung mit den Zahlungsinformationen und hat in der Regel eine bestimmte Frist, um den Betrag zu begleichen. Diese Zahlungsmethode bietet dem Kunden mehr Sicherheit, da er die Ware erst prüfen kann, bevor er bezahlen muss. **
-
Wem gehört eine Kommanditgesellschaft?
Eine Kommanditgesellschaft gehört mindestens zwei Parteien: einem oder mehreren persönlich haftenden Gesellschaftern und einem oder mehreren Kommanditisten. Die persönlich haftenden Gesellschafter sind für die Verbindlichkeiten der Gesellschaft unbeschränkt haftbar, während die Kommanditisten nur bis zur Höhe ihrer Einlage haften. Die persönlich haftenden Gesellschafter sind in der Regel natürliche Personen, während Kommanditisten auch juristische Personen sein können. Somit gehört eine Kommanditgesellschaft den Gesellschaftern, die sich an ihr beteiligen und die Verantwortung für das Unternehmen tragen. **
-
Welche Merkmale kennzeichnen eine Kommanditgesellschaft?
Welche Merkmale kennzeichnen eine Kommanditgesellschaft? **
-
Ist eine GmbH eine Kommanditgesellschaft?
Nein, eine GmbH (Gesellschaft mit beschränkter Haftung) ist keine Kommanditgesellschaft. Bei einer GmbH haften die Gesellschafter nur mit ihrer Einlage, während bei einer Kommanditgesellschaft mindestens ein Gesellschafter unbeschränkt haftet (Komplementär) und die anderen Gesellschafter nur mit ihrer Einlage haften (Kommanditisten). Die GmbH ist eine juristische Person, während die Kommanditgesellschaft eine Personengesellschaft ist. Die Gründung und Struktur einer GmbH unterscheidet sich daher deutlich von einer Kommanditgesellschaft. **
Ähnliche Suchbegriffe für Kommanditgesellschaft
-
Sigel, Formular, RechnungDer Rechnungsblock von Sigel ist ein praktisches Formular, das speziell für die Erstellung von Rechnungen konzipiert wurde. Mit einem Papiergewicht von 56 g/m2 bietet er eine robuste und dennoch handliche Lösung für den täglichen Gebrauch. Das Papier ist holzfrei und elementar chlorfrei gebleicht, was nicht nur umweltfreundlich ist, sondern auch eine hohe Qualität gewährleistet. Der Block enthält 40 Blatt und ist selbstdurchschreibend, was bedeutet, dass Sie mehrere Kopien einer Rechnung gleichzeitig erstellen können, ohne zusätzliche Kopien anfertigen zu müssen. Die ultrafeine Microperforation ermöglicht ein einfaches Abtrennen der Blätter, während die Abheftlochung eine unkomplizierte Archivierung der Rechnungen ermöglicht. Der Rechnungsblock kann sowohl mit der Hand als auch mit einer Schreibmaschine beschriftet werden, was ihn vielseitig einsetzbar macht. Ideal für Unternehmen und Selbstständige, die eine effiziente und professionelle Lösung für ihre Rechnungsstellung suchen.102,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Steuern zahlt eine Kommanditgesellschaft?
Welche Steuern zahlt eine Kommanditgesellschaft? **
-
Wie lange hat man Zeit, die Rechnung beim Kauf auf Rechnung zu zahlen?
Die Frist für die Zahlung einer Rechnung beim Kauf auf Rechnung variiert je nach Anbieter und Vereinbarung. In der Regel liegt die Zahlungsfrist jedoch zwischen 14 und 30 Tagen. Es ist wichtig, die genauen Zahlungsbedingungen des Verkäufers zu überprüfen, um Verzugsgebühren oder Mahnungen zu vermeiden. **
-
Warum funktioniert es nicht, meine Bestellung auf Rechnung zu zahlen?
Es gibt verschiedene Gründe, warum es nicht möglich sein könnte, eine Bestellung auf Rechnung zu zahlen. Möglicherweise erfüllst du nicht die erforderlichen Kriterien des Unternehmens, um diese Zahlungsmethode nutzen zu können, oder es besteht ein Problem mit deiner Bonität. Es könnte auch sein, dass das Unternehmen generell keine Zahlungen auf Rechnung akzeptiert. Es ist am besten, sich direkt an den Kundenservice des Unternehmens zu wenden, um weitere Informationen zu erhalten. **
-
Was bedeutet "Zahlung auf Rechnung"?
"Zahlung auf Rechnung" bedeutet, dass der Käufer die Ware zunächst erhält und erst zu einem späteren Zeitpunkt den Betrag bezahlen muss. Dabei wird dem Käufer eine Rechnung mit den Zahlungsmodalitäten zugesandt. Diese Zahlungsmethode bietet dem Käufer Flexibilität und ermöglicht es ihm, die Ware vorab zu prüfen, bevor er bezahlt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.